Domain ksvk.de kaufen?
Wir ziehen mit dem Projekt
ksvk.de um.
Sind Sie am Kauf der Domain
ksvk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ksvk.de kaufen?
Wer ist der Darlehensnehmer?
Der Darlehensnehmer ist die Person oder das Unternehmen, das einen Kredit oder ein Darlehen von einem Kreditgeber erhält. Der Darlehensnehmer ist verantwortlich für die Rückzahlung des geliehenen Geldbetrags gemäß den vereinbarten Bedingungen, einschließlich Zinsen und Rückzahlungsfristen. Der Darlehensnehmer muss die vereinbarten Raten pünktlich und vollständig zurückzahlen, um eine negative Auswirkung auf seine Kreditwürdigkeit zu vermeiden. Der Darlehensnehmer kann auch Sicherheiten bereitstellen, um das Risiko für den Kreditgeber zu verringern und bessere Konditionen zu erhalten. Insgesamt ist der Darlehensnehmer die Person, die von dem erhaltenen Darlehen profitiert, aber auch die Verantwortung für die Rückzahlung trägt. **
Was ist ein zweiter Darlehensnehmer?
Ein zweiter Darlehensnehmer ist eine Person, die gemeinsam mit dem ersten Darlehensnehmer ein Darlehen aufnimmt. Beide Personen sind für die Rückzahlung des Darlehens verantwortlich und haften gemeinsam für die Schulden. Der zweite Darlehensnehmer kann entweder als Mitkreditnehmer oder als Bürge fungieren. Als Mitkreditnehmer hat er die gleichen Rechte und Pflichten wie der erste Darlehensnehmer, während ein Bürge nur im Falle von Zahlungsausfällen des ersten Darlehensnehmers zur Kasse gebeten wird. Die Entscheidung, ob ein zweiter Darlehensnehmer erforderlich ist, hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des ersten Darlehensnehmers oder der Höhe des Darlehens. **
Ähnliche Suchbegriffe für Darlehensnehmer
Top-Angebote
Produkte zum Begriff Darlehensnehmer:
-
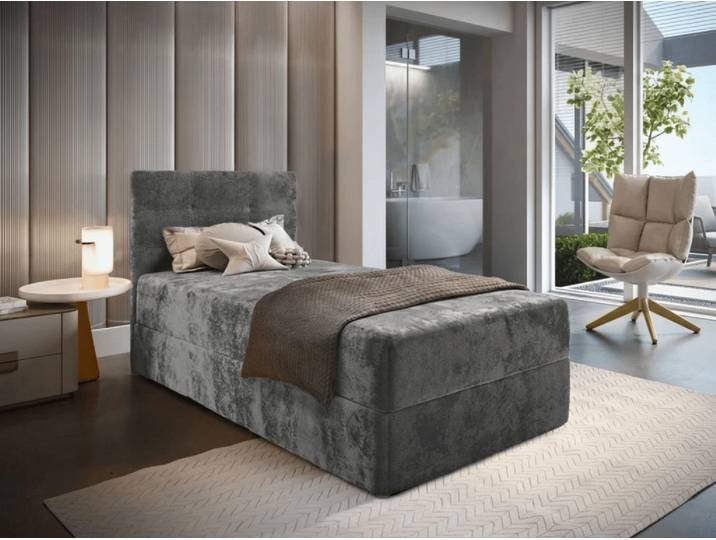
ANGEBOT Polsterbett Boxspring GLORIEN VELVET 90x200 cm grau II. QualitätANGEBOT Polsterbett Boxspring GLORIEN VELVET 90x200 cm grau II. Qualität. Material 100% Polyester Samtstoff: Kronos 15 - grau Grammatur: 270 g/m2 Spanplatte Abmessungen Breite: 90 cm Länge: 207 cm Kopfteilhöhe: 98 cm Dicke des Kopfteils: 7 cm Bettliegehöhe: 45 cm Höhe der Füße: 2 cm Für Matratzengröße: 90 x 200 cm Tragfähigkeit: 120 kg Gewicht des Bettes: 100 kg Produktdetails Inklusive Stauraum Das Bett enthält eine Bonell Federkernmatratze Die obere Schicht der Matratze ist aus Polyurethanschaum T30 Matratzenhärte: H3 (mittelhart) Topper ist nicht im Lieferumfang enthalten Wird zerlegt geliefert Boxspringbetten Boxspringbetten werden immer beliebter in Haushalten und in luxuriösen Hotels dank ihrer außergewöhnlichen Konstruktion und des erstklassigen Komforts. Dieser Betttyp besteht aus einer unteren Federbasis (Boxspring) und einer Hauptmatratze, zu der man einen separaten Topper erwerben kann. Die Basis beinhaltet ein Federsystem, das das Gewicht optimal verteilt und so die Lebensdauer der Matratze verlängert. Die Hauptmatratze nutzt in der Regel Taschen- oder Bonell-Federn für eine feste, aber bequeme Körperunterstützung. Für noch höheren Komfort und Schlafhygiene kann man einen Topper erwerben, der eine weiche Oberfläche bietet. Dank dieser Kombination zeichnen sich Boxspringbetten durch außergewöhnlichen Komfort, hohe Strapazierfähigkeit und ein elegantes Erscheinungsbild aus, das jedes Schlafzimmer aufwertet. Wenn Sie ein Bett suchen, das erstklassiges Design, maximalen Komfort und langanhaltende Beständigkeit kombiniert, ist Boxspring die richtige Wahl. Farbe:Grau Material:Spanplatte235,60 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter

-
Was passiert wenn der Darlehensnehmer stirbt?
Wenn der Darlehensnehmer stirbt, wird das Darlehen in der Regel Teil seines Nachlasses. Die Erben des Verstorbenen müssen dann entscheiden, ob sie das Darlehen zurückzahlen oder ob es durch den Verkauf von Vermögenswerten beglichen wird. In einigen Fällen können die Erben das Darlehen auch refinanzieren oder umschulden. Es ist wichtig, dass die Erben sich frühzeitig mit der Bank in Verbindung setzen, um die nächsten Schritte zu besprechen und mögliche Lösungen zu finden. In einigen Fällen kann es auch sinnvoll sein, eine Risikolebensversicherung abzuschließen, um die Hinterbliebenen im Todesfall abzusichern. **
-
Welche vertraglichen Pflichten hat ein Darlehensgeber gegenüber einem Darlehensnehmer?
Ein Darlehensgeber hat die Pflicht, dem Darlehensnehmer den vereinbarten Betrag zur Verfügung zu stellen. Er muss die vertraglich festgelegten Zinsen und Rückzahlungsmodalitäten einhalten. Zudem ist er verpflichtet, dem Darlehensnehmer alle relevanten Informationen transparent zur Verfügung zu stellen. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Darlehensnehmer im Rahmen eines Kreditvertrags?
Ein Darlehensnehmer hat die rechtliche Verpflichtung, das geliehene Geld gemäß den vereinbarten Bedingungen zurückzuzahlen. Er hat das Recht, den Vertrag zu kündigen, wenn der Kreditgeber die vereinbarten Bedingungen nicht einhält. Außerdem hat der Darlehensnehmer das Recht auf Transparenz und Informationen über alle Kosten und Bedingungen des Kreditvertrags. **
-
Welche Bedingungen müssen Darlehensnehmer erfüllen, um einen Kredit von der Bank zu erhalten?
Darlehensnehmer müssen in der Regel über ein regelmäßiges Einkommen verfügen, um die monatlichen Raten des Kredits zurückzahlen zu können. Zudem müssen sie eine positive Bonität aufweisen, die durch eine Schufa-Auskunft überprüft wird. Auch die Höhe des gewünschten Kredits und die Laufzeit spielen eine Rolle bei der Genehmigung durch die Bank. **

Wie kann ein Darlehensnehmer seine finanzielle Situation vor der Aufnahme eines Kredits verbessern?
Ein Darlehensnehmer kann seine finanzielle Situation vor der Kreditaufnahme verbessern, indem er seine Ausgaben reduziert und Schulden abbaut. Er sollte außerdem sein Einkommen steigern, indem er zusätzliche Einnahmequellen erschließt oder eine Gehaltserhöhung verhandelt. Zudem ist es wichtig, eine realistische Budgetplanung zu erstellen und regelmäßig zu überprüfen. **
Wer kann als Darlehensgeber fungieren und welche Verpflichtungen muss er gegenüber dem Darlehensnehmer erfüllen?
Als Darlehensgeber kann grundsätzlich jeder auftreten, der über ausreichend finanzielle Mittel verfügt. Er muss dem Darlehensnehmer den vereinbarten Betrag zur Verfügung stellen, Zinsen festlegen und die Rückzahlungsmodalitäten vereinbaren. Zudem ist er verpflichtet, das Darlehen vertragsgemäß zu gewähren und die Rückzahlung zu überwachen. **
Top-Angebote
Produkte zum Begriff Darlehensnehmer:
-
Dienstleistung Kamera System Lieferung + Montage & Inbetriebnahme (1-Kamera-Lösung - auf 4x erweiterbar) - schwarzWir bieten die Inbetriebnahme des Kamerasystems in verschiedenen Ausführungen an, der Preis bezieht sich als Paket auf 1x Kamera + 4-Kanal-Recorder inkl. Installation.Bedingung:Kabel liegen bereits vor, ansonsten müssen wir das zunächst gemeinsam bei einem Vor-Ort-Termin erörtern, mit welchem Aufpreis zu rechnen sein wird.Auch spielt der Ort eine Rolle, im Großraum Kaiserslautern und Gelnhausen ist der Preis pauschal so anzusetzen, geht es weiter weg, gilt es das vorher zu klären.Abmessungen Höhe: 118 mmDiagonale (Unterseite): 150 mmBildqualität Bildauflösung: Full HDBildfrequenz: 25 fpsTyp des Bildsensors: rückwärtig belichtetBildverarbeitungstechnologien:High Dynamic Range (HDR)Automatic Gain Control (AGC)3D Digital Noise Reduction (3D-DNR)Typ des Objektivs: motorisiertes Zoomobjektiv mit AutofokusZoomkapazität: 5x optischer ZoomBlickwinkel: 112° (Weitwinkel) bis 28° (gezoomt)Farbbild: aktiv ab 0,002 LuxInfrarot-Nachtsicht: bis zu 30 MeterEin vandalismusbeständiges Gehäuse für den Innen- und AußenbereichBascom-PRO-Kameras sind gemäß Schutzklasse IP67 wasserdicht und trotzen allen Wetterbedingungen. Dadurch eignen sie sich bestens sowohl für den Innen- als auch für den Außenbereich. Aber ihre Stärke liegt nicht nur darin, den Elementen zu trotzen: Dank des robusten Gehäuses aus gehärtetem Aluminium in Kombination mit einer unverwüstlichen Kunststoffabdeckung sind sie auch optimal gegen Vandalismus geschützt.Aufnahme & Speicherung Speicherkapazität: 1 TB (1000 GB)Aufnahmeauflösung: bis zu Ultra HD (4K) mit 25 fps pro KameraAufnahmemöglichkeiten (pro Kamera):Kontinuierliche AufnahmeAufnahme bei BewegungAufnahme nach ZeitplanAufnahme bei externem AlarmKeine AufnahmePre-Record-FunktionPrivatsphärenmaskierung: Verbergen von Teilen des Bildes mit einem schwarzen FeldKontinuität: überschreibt automatisch die ältesten Bilder, wenn die Speicherkapazität erreicht istLöschrichtlinie: kann Bilder automatisch nach einem vorher festgelegten Zeitraum löschenNutzung mit Smartphone Kompatibilität: App für Android und iOSWichtigste Funktionen: Livebilder ansehen Aufgezeichnete Bilder ansehen Bilder auf Ihr Smartphone sichern Push-Benachrichtigungen bei Bewegung erhalten Systemeinstellungen verwaltenGut zu wissen: Unterstützung für mehrere Kamerasysteme Router-Einstellungen anpassen nicht nötig, Gerät kommuniziert direkt Rasend schnelle europäische P2P-Server Keine monatlichen KostenWochenlang aufnehmenDer Rekorder ist für das 24/7-Aufzeichnen konzipiert und verfügt über eine besonders große Speicherkapazität. Dadurch können Sie mehrere Wochen lang Aufnahmen speichern. Sie brauchen sich keine Sorgen zu machen, dass der Speicherplatz nicht ausreicht. Und wenn das Speicherlimit doch mal erreicht sein sollte, beginnt der Rekorder automatisch, die ältesten Bilder zu überschreiben. Das System hört also nie auf, aufzuzeichnen. © 2024 Bascom auf Bild-, Ton & Textmaterial / Nutzung für Fa. Elsässer genehmigt-----Allgemeine Serviceinformationen Fa. Elsässer:Service steht für mich an 1. Stelle und ich stehe mit Rat und Tat auch am Wochenende als Ansprechpartner i.d.R. zur Verfügung.Treten Sie bitte vor Bestellung mit mir in Kontakt:+49-151-28262436, gerne auch per WhatsApp - Danke900,00 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist der Darlehensnehmer?
Der Darlehensnehmer ist die Person oder das Unternehmen, das einen Kredit oder ein Darlehen von einem Kreditgeber erhält. Der Darlehensnehmer ist verantwortlich für die Rückzahlung des geliehenen Geldbetrags gemäß den vereinbarten Bedingungen, einschließlich Zinsen und Rückzahlungsfristen. Der Darlehensnehmer muss die vereinbarten Raten pünktlich und vollständig zurückzahlen, um eine negative Auswirkung auf seine Kreditwürdigkeit zu vermeiden. Der Darlehensnehmer kann auch Sicherheiten bereitstellen, um das Risiko für den Kreditgeber zu verringern und bessere Konditionen zu erhalten. Insgesamt ist der Darlehensnehmer die Person, die von dem erhaltenen Darlehen profitiert, aber auch die Verantwortung für die Rückzahlung trägt. **
-
Was ist ein zweiter Darlehensnehmer?
Ein zweiter Darlehensnehmer ist eine Person, die gemeinsam mit dem ersten Darlehensnehmer ein Darlehen aufnimmt. Beide Personen sind für die Rückzahlung des Darlehens verantwortlich und haften gemeinsam für die Schulden. Der zweite Darlehensnehmer kann entweder als Mitkreditnehmer oder als Bürge fungieren. Als Mitkreditnehmer hat er die gleichen Rechte und Pflichten wie der erste Darlehensnehmer, während ein Bürge nur im Falle von Zahlungsausfällen des ersten Darlehensnehmers zur Kasse gebeten wird. Die Entscheidung, ob ein zweiter Darlehensnehmer erforderlich ist, hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des ersten Darlehensnehmers oder der Höhe des Darlehens. **
-
Was passiert wenn der Darlehensnehmer stirbt?
Wenn der Darlehensnehmer stirbt, wird das Darlehen in der Regel Teil seines Nachlasses. Die Erben des Verstorbenen müssen dann entscheiden, ob sie das Darlehen zurückzahlen oder ob es durch den Verkauf von Vermögenswerten beglichen wird. In einigen Fällen können die Erben das Darlehen auch refinanzieren oder umschulden. Es ist wichtig, dass die Erben sich frühzeitig mit der Bank in Verbindung setzen, um die nächsten Schritte zu besprechen und mögliche Lösungen zu finden. In einigen Fällen kann es auch sinnvoll sein, eine Risikolebensversicherung abzuschließen, um die Hinterbliebenen im Todesfall abzusichern. **
-
Welche vertraglichen Pflichten hat ein Darlehensgeber gegenüber einem Darlehensnehmer?
Ein Darlehensgeber hat die Pflicht, dem Darlehensnehmer den vereinbarten Betrag zur Verfügung zu stellen. Er muss die vertraglich festgelegten Zinsen und Rückzahlungsmodalitäten einhalten. Zudem ist er verpflichtet, dem Darlehensnehmer alle relevanten Informationen transparent zur Verfügung zu stellen. **
Ähnliche Suchbegriffe für Darlehensnehmer
-
ANGEBOT Polsterbett Boxspring GLORIEN VELVET 90x200 cm grau II. QualitätANGEBOT Polsterbett Boxspring GLORIEN VELVET 90x200 cm grau II. Qualität. Material 100% Polyester Samtstoff: Kronos 15 - grau Grammatur: 270 g/m2 Spanplatte Abmessungen Breite: 90 cm Länge: 207 cm Kopfteilhöhe: 98 cm Dicke des Kopfteils: 7 cm Bettliegehöhe: 45 cm Höhe der Füße: 2 cm Für Matratzengröße: 90 x 200 cm Tragfähigkeit: 120 kg Gewicht des Bettes: 100 kg Produktdetails Inklusive Stauraum Das Bett enthält eine Bonell Federkernmatratze Die obere Schicht der Matratze ist aus Polyurethanschaum T30 Matratzenhärte: H3 (mittelhart) Topper ist nicht im Lieferumfang enthalten Wird zerlegt geliefert Boxspringbetten Boxspringbetten werden immer beliebter in Haushalten und in luxuriösen Hotels dank ihrer außergewöhnlichen Konstruktion und des erstklassigen Komforts. Dieser Betttyp besteht aus einer unteren Federbasis (Boxspring) und einer Hauptmatratze, zu der man einen separaten Topper erwerben kann. Die Basis beinhaltet ein Federsystem, das das Gewicht optimal verteilt und so die Lebensdauer der Matratze verlängert. Die Hauptmatratze nutzt in der Regel Taschen- oder Bonell-Federn für eine feste, aber bequeme Körperunterstützung. Für noch höheren Komfort und Schlafhygiene kann man einen Topper erwerben, der eine weiche Oberfläche bietet. Dank dieser Kombination zeichnen sich Boxspringbetten durch außergewöhnlichen Komfort, hohe Strapazierfähigkeit und ein elegantes Erscheinungsbild aus, das jedes Schlafzimmer aufwertet. Wenn Sie ein Bett suchen, das erstklassiges Design, maximalen Komfort und langanhaltende Beständigkeit kombiniert, ist Boxspring die richtige Wahl. Farbe:Grau Material:Spanplatte235,60 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Erfolgsimpulse Krise? Nutzen!„Eine Krise zerstört Dich nicht, sie klärt Dich. Entscheidend ist Dein Mindset!“ 2004 stand Marc Klejbor mit 150 Mitarbeitern vor einer Steuerforderung von 2,5 Millionen Euro. Sechs Jahre später gewann sein Team den Ludwig-Erhard-Preis, den renommiertesten deutschen Excellence-Preis. Dieses Buch ist der Werkzeugkasten, den er damals gebraucht hätte. »Krise? Nutzen!« ist ein Arbeitsbuch für Unternehmer, Geschäftsführer und Entscheider, die in unruhigen Zeiten klar entscheiden und schnell umsetzen wollen. 16 Kapitel, 21 praxiserprobte Rituale, jedes sofort im eigenen Betrieb anwendbar. Ohne Beraterjargon, ohne Theorieballast, geschrieben vom Unternehmer für Unternehmer. 292 Seiten, gebundene Ausgabe. Das nimmst du mit: • Warum Entscheider zuerst oft ignorieren, hoffen oder leugnen (Marc Klejbor auch), und wie du den Moment der Erkenntnis nicht verpasst. • Wie du mit einer 90-minütigen Team-SWOT aus Nebel wieder Klarheit machst und aus der Analyse Maßnahmen mit klaren Verantwortlichen werden. • Wie deine BWA zum Geschäftsführer-Cockpit wird und du deine Zahlen wirklich verstehst. • Zwölf Sofortmaßnahmen für die Liquidität, denn: „Nicht der Gewinn zahlt die Rechnung, sondern die Liquidität.“ • Wie du dein Team informierst, bevor Gerüchte entstehen: mit Musterbriefen für die Krisenkommunikation nach innen und außen. • Wie du Krisen in tägliche kleine Verbesserungen zerlegst und neue Gewohnheiten dauerhaft verankerst. QR-Codes führen zu Erklärvideos und Arbeitsvorlagen. Ein Bonuskapitel zeigt, wie Auszubildende mit dem Positive-Ausbildungs-Prinzip® zu sichtbaren Erfolgstreibern werden. Mit einem Vorwort von Klaus Kobjoll (Schindlerhof Nürnberg), der Marc Klejbor seit 2006 als Mentor begleitet: „Die 21 Rituale des erfolgreichen Krisenmanagements sind keine Modelle für die Schublade. Es sind Werkzeuge für den Alltag.“ „Fang einfach an. Heute. Mit einem einzigen Ritual.“26,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Building Information ModelingBuilding Information Modeling , Technologische Grundlagen und industrielle Praxis , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2., akt. Aufl. 2021, Erscheinungsjahr: 20211229, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Book + eBook, Titel der Reihe: VDI-Karriere##, Redaktion: Borrmann, André~König, Markus~Koch, Christian~Beetz, Jakob, Auflage: 21002, Auflage/Ausgabe: 2., akt. Aufl. 2021, Seitenzahl/Blattzahl: 868, Abbildungen: 388 Abbildungen, 314 Abbildungen in Farbe. Book + eBook., Themenüberschrift: TECHNOLOGY & ENGINEERING / Construction / General, Keyword: Bauprozesssimulation;Building Information Modeling;Datenmanagement;Datenverwaltung;computergestütztes kollaboratives Arbeiten;geometrische Modellierung, Fachschema: Bau / Bauberufe~Bauberuf~CAD - Computer Aided Design~CAM - Computer Aided Manufacturing ~F u. E (Forschung und Entwicklung)~Ingenieurwissenschaft - Ingenieurwissenschaftler~Business / Management~Management~Maschinenbau~Wissenschaft~Technik / Soziologie, Politik, Recht, Wirtschaft~Informationstechnologie~IT~Technologie / Informationstechnologie~Bau / Hochbau~Hochbau~EDV / Theorie / Allgemeines, Fachkategorie: Industrielle Anwendungen der wissenschaftlichen Forschung und technologische Innovation~Bauhandwerk~Umweltwissenschaften, Umwelttechnik~Computer-Aided Design (CAD)~Informationstechnik (IT), allgemeine Themen~Hochbau und Baustoffe~Computeranwendungen in Industrie und Technologie, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Länge: 245, Breite: 177, Höhe: 51, Gewicht: 1674, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,129,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Darlehensnehmer im Rahmen eines Kreditvertrags?
Ein Darlehensnehmer hat die rechtliche Verpflichtung, das geliehene Geld gemäß den vereinbarten Bedingungen zurückzuzahlen. Er hat das Recht, den Vertrag zu kündigen, wenn der Kreditgeber die vereinbarten Bedingungen nicht einhält. Außerdem hat der Darlehensnehmer das Recht auf Transparenz und Informationen über alle Kosten und Bedingungen des Kreditvertrags. **
-
Welche Bedingungen müssen Darlehensnehmer erfüllen, um einen Kredit von der Bank zu erhalten?
Darlehensnehmer müssen in der Regel über ein regelmäßiges Einkommen verfügen, um die monatlichen Raten des Kredits zurückzahlen zu können. Zudem müssen sie eine positive Bonität aufweisen, die durch eine Schufa-Auskunft überprüft wird. Auch die Höhe des gewünschten Kredits und die Laufzeit spielen eine Rolle bei der Genehmigung durch die Bank. **
-
Wie kann ein Darlehensnehmer seine finanzielle Situation vor der Aufnahme eines Kredits verbessern?
Ein Darlehensnehmer kann seine finanzielle Situation vor der Kreditaufnahme verbessern, indem er seine Ausgaben reduziert und Schulden abbaut. Er sollte außerdem sein Einkommen steigern, indem er zusätzliche Einnahmequellen erschließt oder eine Gehaltserhöhung verhandelt. Zudem ist es wichtig, eine realistische Budgetplanung zu erstellen und regelmäßig zu überprüfen. **
-
Wer kann als Darlehensgeber fungieren und welche Verpflichtungen muss er gegenüber dem Darlehensnehmer erfüllen?
Als Darlehensgeber kann grundsätzlich jeder auftreten, der über ausreichend finanzielle Mittel verfügt. Er muss dem Darlehensnehmer den vereinbarten Betrag zur Verfügung stellen, Zinsen festlegen und die Rückzahlungsmodalitäten vereinbaren. Zudem ist er verpflichtet, das Darlehen vertragsgemäß zu gewähren und die Rückzahlung zu überwachen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.